对于广大中小企业而言,产品研发、原材料入库、成品出厂乃至体系认证都离不开第三方检测。然而,检测费用往往被视作一项“必要但昂贵”的支出,尤其是在多批次、多参数、多标准交叉的情况下,单次检测报价可能从几百元到数万元不等。如何在保证数据有效性与合规性的前提下,实现中小企业做检测如何控制整体预算的目标,是每一位企业负责人、质量经理和采购主管必须面对的现实课题。本文将从检测行业专业视角出发,围绕检测项目拆分、样品策略、资质选择、周期管理、报告复用及供应商谈判等维度,系统阐述预算控制的具体方法。

首先需要明确一个基本概念:检测成本并非单一的价格数字,而是由检测项目数量、样品数量、测试标准、资质要求、报告周期、样品处置方式等多个变量构成的函数。中小企业最容易陷入的误区是“打包送检、全项全测”,即不管产品实际销售区域和客户要求,直接按照最全标准进行全项检测。这种做法虽然看似省事,但往往导致大量非必要项目产生费用。例如,一款普通电子电器产品,若仅在国内市场销售,通常只需满足GB标准中的强制性项目;若同时出口欧盟,则需增加CE相关指令的测试。若企业并未实际出口,却提前做了全套欧盟标准测试,这笔预算就属于无效支出。因此,控制预算的第一步是精准定义检测需求边界:明确目标市场、适用法规、客户合同中的具体检测条款,剔除重复项和无效项。
在明确需求边界后,第二步是合理拆分检测项目与样品单元。许多检测机构在报价时,会对同一份样品上的多个参数分别计费,但若这些参数属于同一测试标准下的不同条款,有时可以合并测试或申请“套餐价”。中小企业做检测如何控制整体预算的关键技巧之一,就是主动询问检测机构是否提供“参数组合优惠”或“同一样品多参数打包价”。例如,塑料材料的力学性能测试中,拉伸强度、断裂伸长率、弯曲强度、冲击强度等,若在同一份样品上按同一标准进行,部分机构可给予打包折扣。此外,对于原材料入库检测,可采用“批次抽检+关键参数快检”的模式,而非每批次全项送检。通过统计过程控制(SPC)评估供应商稳定性,对稳定供应商降低抽检频次,将预算集中在高风险批次上,这属于典型的基于风险思维的成本优化。
第三,资质选择与报告用途匹配是预算控制中极易被忽视的环节。检测报告分为委托检测报告、型式试验报告、认证检测报告等,不同用途对实验室资质的要求不同。如果企业仅用于内部质量控制或供应商评估,选择具备CNAS或CMA资质的实验室出具委托检测报告即可,费用通常低于用于市场准入或政府监管的认证检测。若报告需要用于电商平台入驻或招投标,则需确认平台或招标方是否要求特定资质(如CNAS、CMA、ILAC-MRA国际互认)。盲目追求“最高资质”或“国际大牌机构”往往导致预算翻倍。中小企业做检测如何控制整体预算,本质上是在“资质匹配度”与“费用”之间寻找最优解。建议企业在送检前,以书面形式向客户或监管方确认报告要求,避免因资质不符导致重复测试。
第四,周期管理与加急费用控制同样影响整体预算。检测行业通常对标准周期(如5-7个工作日)和加急周期(如24-48小时)实行差异化定价,加急费可能达到标准费用的30%-100%。中小企业的生产计划若能与检测周期提前对齐,完全可以避免加急支出。具体做法包括:在研发阶段就预留检测时间窗口,将检测排期纳入项目甘特图;与检测机构签订年度框架协议,约定优先排期权而不额外加价;对于非紧急的型式试验,选择标准周期甚至“经济周期”(如10-15个工作日),部分机构会提供折扣。此外,注意样品邮寄时间、补样时间、报告审核时间等隐性周期,避免因自身准备不足导致被动加急。
第五,报告复用与数据共享是降低长期检测预算的有效手段。许多检测项目在原材料、半成品和成品之间存在数据传递关系。例如,若某塑料原料已按特定标准完成RoHS和REACH检测,且供应商未变更、工艺未改变,那么在成品检测中,部分化学项目可申请“原材料数据引用”或“豁免测试”,仅对新增工艺环节进行补充测试。但需注意,引用数据必须满足检测机构的认可条件,如报告在有效期内、测试标准未更新、样品批次一致等。中小企业应建立内部的“检测报告数据库”,按产品线、材料类别、测试标准归档,并定期评估报告的有效性。当客户或平台要求提供报告时,优先调用已有有效报告,而非重新送检。这一做法可将年度检测预算降低20%-40%。
第六,供应商谈判与招标策略也不可或缺。中小企业虽然单次送检量不大,但若将全年检测需求集中打包,或联合同行业企业进行联合招标,就能获得更强的议价能力。谈判时,不要只关注单次报价,而要综合评估:是否包含样品预处理费、报告费、资质章费、邮寄费;是否提供免费技术咨询;是否允许分阶段付款;是否对老客户有年度返点或折扣。建议企业至少向3家以上具备相应资质的检测机构询价,并要求提供分项报价单,以便横向对比。同时,注意避免“低价陷阱”——部分机构以极低价格吸引客户,但在测试过程中以“样品不合格需复测”“标准更新需补差价”等名义增加费用。因此,合同或委托单中应明确费用包干范围及变更处理方式。
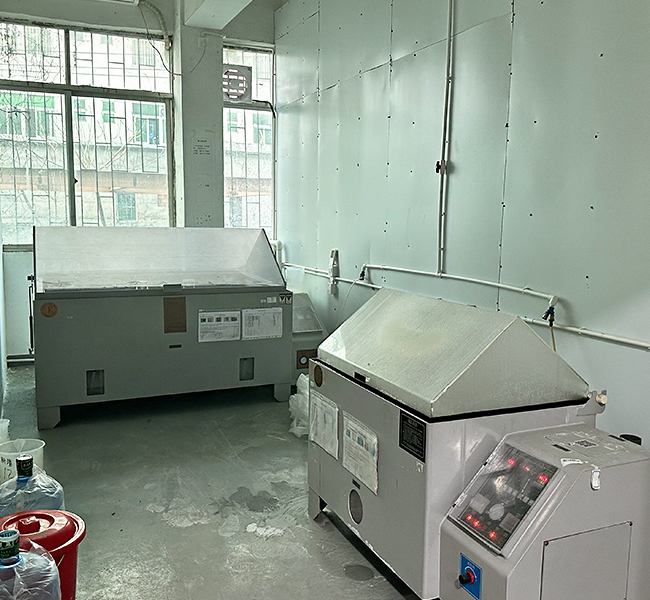
第七,内部质量能力建设是控制检测预算的治本之策。对于高频次、常规性的检测项目,如外观、尺寸、硬度、密度、简单电性能等,企业可购置基础检测设备,培训内部人员,建立企业内部的实验室。内部实验室负责日常出厂检验和过程控制,仅将高风险项目、型式试验、仲裁检测和客户指定项目委托给第三方。这种“内检+外检”结合的模式,能显著减少第三方检测频次。例如,某五金制品企业将盐雾测试、膜厚测试纳入内部实验室后,第三方检测费用下降约50%。当然,内部实验室需定期与第三方进行比对试验,确保数据准确性。此外,企业还可利用检测机构提供的免费技术培训、标准解读会等资源,提升自身质量工程能力,从源头减少因不合格导致的重复检测。
第八,关注政策与行业动态也能带来预算优化机会。近年来,多地市场监管部门推出了“中小企业检测费用补贴”“创新券”“检验检测公共服务平台”等扶持政策。中小企业应主动查询当地市场监管局、经信局、科技局的相关通知,申请检测费用补贴或使用共享实验室。部分产业园区还提供集中检测服务,费用低于市场价。同时,关注标准更新动态,避免因旧标准过期导致报告作废而重新测试。例如,电子电气产品有害物质限制使用合格评定制度、食品接触材料新国标等,都会影响检测项目与费用。提前规划,可避免紧急换版带来的额外支出。
综上所述,中小企业做检测如何控制整体预算并非简单地“砍价”,而是一项涉及需求定义、项目拆分、资质匹配、周期管理、报告复用、供应商谈判、内部能力建设和政策利用的系统工程。企业应建立“检测预算全生命周期管理”意识,从研发阶段就嵌入成本思维,将检测视为质量管理工具而非单纯的成本中心。通过上述方法的组合运用,中小企业完全可以在保证合规与质量的前提下,将检测预算控制在合理区间,实现质量与效益的双赢。最后提醒一点:任何预算控制都不能以牺牲数据真实性和合规性为代价,否则将带来更大的市场风险和召回成本。